Tutki, miten yhtiöt soveltavat IFRS:ää
Etsi laatimisperiaatteet ja liitetiedot suoraan yhtiöiden raporteista ja vertaa, miten eri yhtiöt ovat ratkaisseet saman kysymyksen.
Alla on todellinen esimerkki: miten UPM ja Stora Enso arvostavat metsänsä IAS 41 -standardin mukaan.
Metsien arvostus: UPM ja Stora Enso
Lainaukset ovat yhtiöiden tilinpäätösten 2025 (ESEF) laatimisperiaatteista biologisille hyödykkeille. Stora Enson tilinpäätös on suomeksi.
Kysymys: Miten UPM ja Stora Enso arvostavat metsäomaisuutensa, ja mihin arvonmuutokset kirjataan?
Mitä yhtiöt kertovat
UPM-Kymmene
“The fair value is calculated on the basis of discounted future expected cash flows considering existing, sustainable harvesting plans and assessments regarding growth, timber prices, harvesting and silviculture costs and selling expenses.”“Own land is stated at cost whereas leased land is valued at cost less accumulated depreciation. Any changes in the fair value of the growing forests are recognized in the operating profit in the income statement.”Stora Enso
“Stora Enso soveltaa painotettuja kolmivuotisia (36 kk) keskimääräisiä markkinatransaktiohintoja, joiden katsotaan sisältävän riittävän määrän transaktioita ja arvioidaan edustavan markkinaolosuhteita raportointipäivänä.”Käännös: Stora Enso applies weighted three-year (36-month) average market transaction prices, which are considered to include a sufficient number of transactions and are assessed to represent market conditions at the reporting date.
“Metsämaat arvostetaan käypään arvoon käyttämällä IAS 16 -standardissa määriteltyä uudelleenarvostusmenetelmää.”Käännös: Forest land is measured at fair value using the revaluation model defined in IAS 16.
Erot yhdellä silmäyksellä
| Kohta | UPM-Kymmene | Stora Enso |
|---|---|---|
| Kasvavan puuston arvostus | Diskontatut odotetut kassavirrat hakkuusuunnitelmien perusteella | Pohjoismaiset metsät: 36 kuukauden painotetut markkinakauppahinnat, jaettuna puustolle ja maalle tuottoperusteisesti |
| Metsämaa | Oma maa hankintamenoon | Käypään arvoon IAS 16:n uudelleenarvostusmallilla |
| Arvonmuutokset | Kasvavan puuston muutokset liikevoittoon | Puuston muutokset tuloslaskelmaan, metsämaan muutokset muihin laajan tuloksen eriin |
| Käyvän arvon hierarkia | Taso 3 | Taso 3 |
Näin teet saman haun
Kysy standardista
Kysy tavallisella kielellä, esimerkiksi: "Miten pohjoismaiset metsäyhtiöt arvostavat metsänsä IAS 41:n mukaan?"
Näe yhtiöiden omat ratkaisut
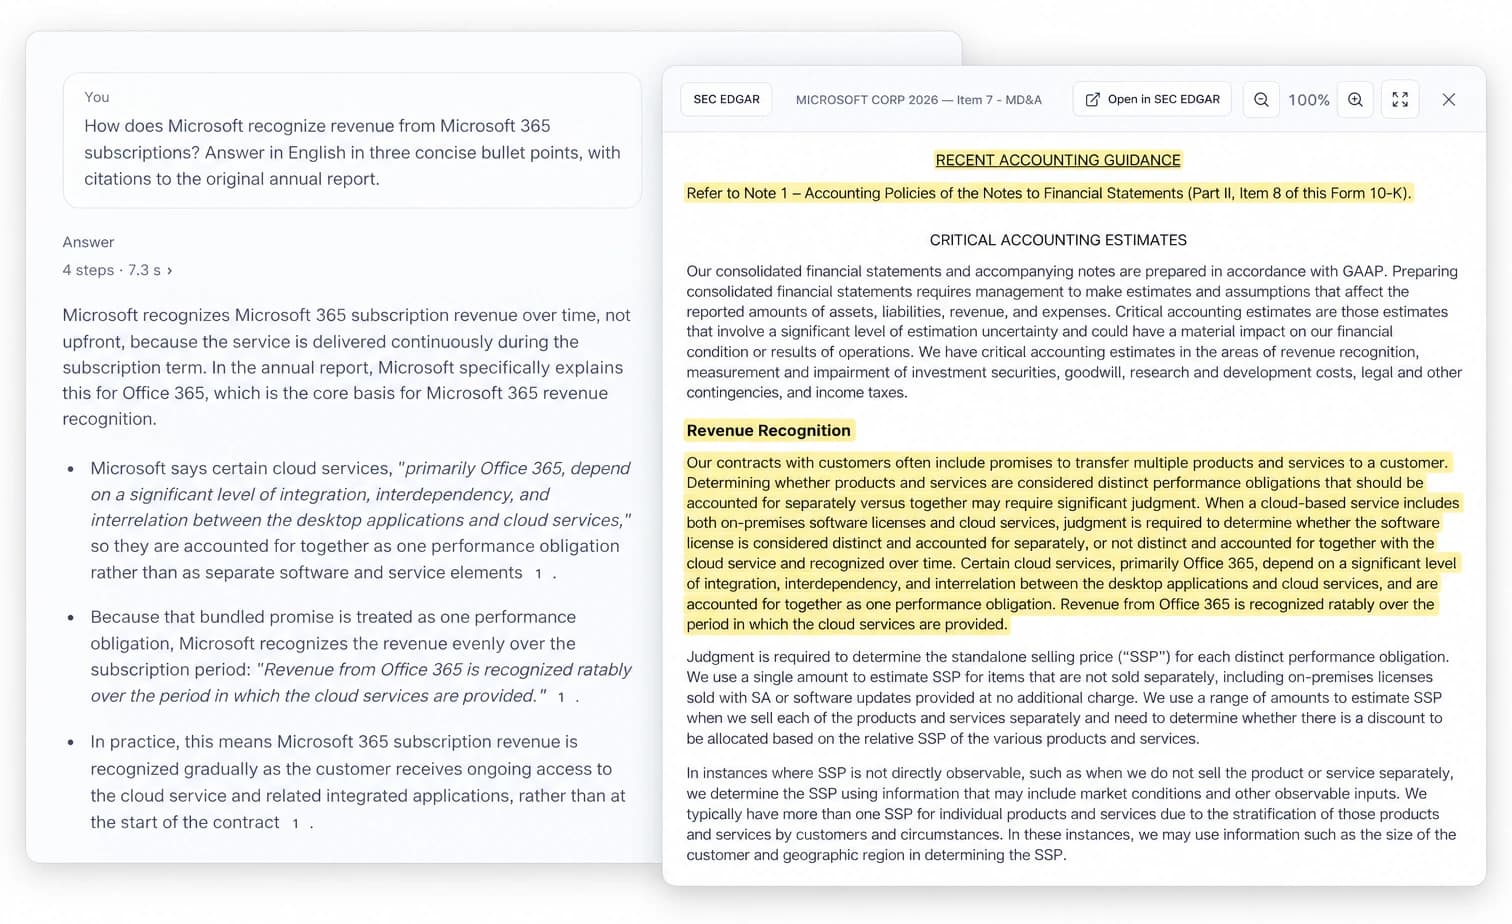
Vastaus kokoaa verrokkiyhtiöiden laatimisperiaatteet ja liitetiedot suoraan niiden raporteista, myös suomenkielisistä.
Tarkista lähteestä
Jokainen kohta johtaa raportin sivulle, jossa lainattu teksti on korostettu.
Lisää samanlaisesta työstä
Aloita 7 päivän ilmainen kokeilu.
Hae raportteja, vertaa laatimisperiaatteita ja rakenna lähteisiin perustuvat analyysit.
Aloita ilmainen kokeilu